量化回测的可信性检查
系统化梳理量化回测中的防作弊与可信度审计要点:从信号因果时序(shift(1))、财报 Point-in-Time 约束,到交易摩擦敏感性、Walk-forward 样本外隔离与样本级前视偏差防范。
在量化策略研发过程中,拟合出一条高夏普比率的净值曲线往往并不困难,但这类策略在实盘中往往迅速失效。究其根源,多数失效并非由于市场风格突变,而是源于回测代码中无意引入的未来函数、数据时序穿越或过度拟合。
为了保证回测结果具备统计可信度与实盘指导意义,本文梳理了在量化策略研发与工程落地中必须执行的几项核心审计规则。
信号与收益的时序因果约束
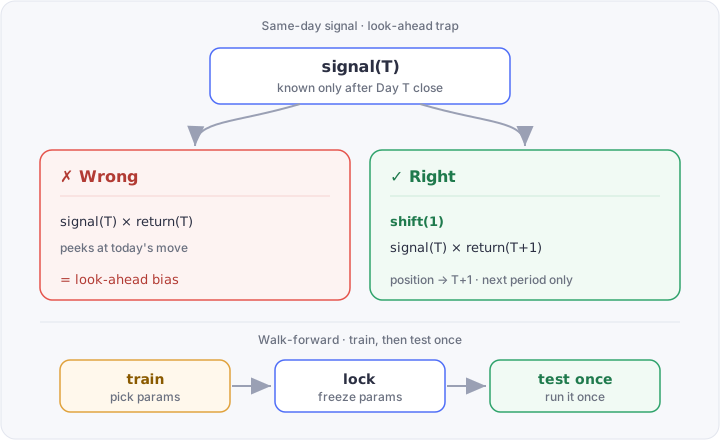
最典型且隐蔽的未来函数,通常表现为信号生成与交易执行时点未做严格的时序错开。
若策略基于 $T$ 日收盘价计算指标并产生交易信号,该信号在实际市场中最早只能在 $T+1$ 日开盘或盘中执行。若在回测向量计算中直接将 $T$ 日信号与 $T$ 日日内收益率相乘,等于提前预知了当日涨跌幅。这类逻辑错误不会产生语法报错,却会虚构出异常平滑的收益曲线。
在代码实现中,必须通过显式的滞后平移(如 shift(1))固定因果时序,并通过单元测试进行强制断言:
# 验证信号只能作用于下一个周期的单元测试示例
import pandas as pd

price = pd.Series([10.0, 10.0, 11.0, 12.0, 13.0])      # 索引 2(第3天)出现上涨
raw_signal = (price > price.shift(1)).astype(int)       # 收盘后生成信号
position = raw_signal.shift(1).fillna(0)                # 核心:必须右移一期
pct_returns = price.pct_change().fillna(0)
strategy_returns = position * pct_returns

# 断言:上涨发生在索引 2,策略必须在索引 3 及之后才能计入收益
assert strategy_returns.iloc[2] == 0.0
assert strategy_returns.iloc[3] > 0.0
财务数据的 Point-in-Time(时点一致性)约束
上市公司财务报表的所属期(report_period,如 12 月 31 日)与实际向市场披露的公告时间(available_at,通常为次年 3-4 月)存在明显的时滞。如果回测引擎仅根据报告期取数,就会在 1 月份提前使用了尚未公开的年报财务指标。
为了杜绝财报前视偏差,数据存储与查询必须支持 Point-in-Time(PIT) 约束:
report_period:财务数据所属会计期间;available_at:公告在交易所实际对外披露的时间戳;revision_type:标识业绩预告、业绩快报、正式年报或会计差错更正版本。
在每个调仓决策日 $t$,系统严格执行 available_at <= t 的时点过滤条件,并取符合条件的最新披露版本。特别是针对历史数据更正(Revision),严禁直接用多年后修正的精确财务数字替换历史当时市场上唯一可知晓的原始快报,否则将破坏历史信息的客观性。
交易摩擦与成本敏感性测试
未经摩擦测算的“毛收益”往往脱离实际交易现实。印花税、双边佣金、过户费、买卖滑点以及大额资金的冲击成本,会迅速吞噬高换手策略的利润空间。
在完成基准回测后,必须执行多档成本敏感性压力测试:
- 基准摩擦模型:计入正常佣金、印花税与固定基点(bps)滑点;
- 双倍摩擦测试:将滑点与交易费率翻倍,观察净值曲线与最大回撤的劣化幅度;
- 降频降换手测试:调整调仓阈值,观察在换手率大幅下降时策略阿尔法是否仍然稳健。
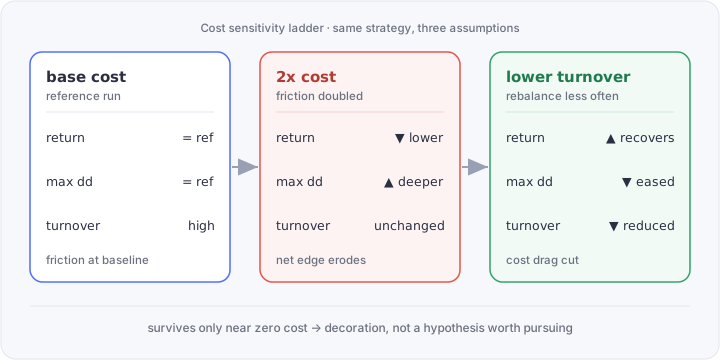
如果策略在摩擦成本微幅上升后收益迅速转负,说明该策略本质上仅是在套取回测引擎设定的低成本假设,缺乏实盘可执行性。
样本外检验与防范数据窥探
研发人员容易陷入的另一个误区是:在测试区间表现不佳时,针对该区间反复微调特征权重与过滤参数。这种微调即使逻辑合理,也实质上将测试集转化为了隐式训练集,导致样本外数据失去验证效力。
通过引入 Walk-forward(滚动前向) 机制,可建立刚性的参数隔离:
- 严格限制参数寻优只能在历史滚动训练窗内完成;
- 选定参数后,在后续的测试窗口中仅执行一次锁定运行;
- 最终策略绩效由各窗口独立的测试集结果拼接而成。
样本级前视偏差防范
除时间维度外,标的样本池的选择同样存在隐蔽的前视偏差风险:
- 幸存者偏差(Survivorship Bias):如果股票池仅包含当前仍在上市交易的股票,相当于提前排除了历史上因财务恶化而退市或暂停上市的标的。回测标的池必须动态包含历史各时点的全量成分(含已退市股票);
- 停牌与涨跌停撮合限制:当策略发出买入信号时,若标的正处于停牌或一字涨停状态,实盘中无法完成建仓。回测引擎必须结合当日开高低收与成交量数据,对无法成交的订单做真实阻断;
- 行业与指数成分前视:回测历史选股时,使用的行业分类与指数权重必须匹配历史当时的成分列表,而非使用当下的最新分类标准。
回测可信度审计清单
在评估策略回测报告时,建议遵循以下审计 Checklist:
- 信号生成与委托撮合是否满足严格的 $T+1$ 时序因果关系?
- 财务与宏观数据是否严格基于 Point-in-Time 披露时间戳?
- 动态股票池是否已剔除幸存者偏差并还原历史退市标的?
- 交易撮合逻辑是否对停牌、一字涨跌停等流动性受限场景进行了真实拦截?
- 是否完成了双倍交易成本与滑点敏感性压力测试?
- 参数选择是否严格在训练集内完成,并经过 Walk-forward 样本外验证?
- 回测报告是否完整呈现了换手率、分年度/分周期表现及最大回撤区间?
通过将上述审计规则固化至 AI 量化系统 的回测引擎中,能够有效拦截虚假拟合策略,保障量化研究的严谨性与可靠性。
本文内容属于量化投研工程技术探讨,不构成任何投资建议。